Vorab: Kein Produkt-Hype ersetzt einen Plan
Das Altersvorsorgedepot kann ab 2027 eine interessante neue Möglichkeit für die private Altersvorsorge werden. Es ist aber kein Grund, am 1. Januar 2027 hektisch einen Vertrag abzuschließen oder einen bestehenden Riester-Vertrag vorschnell zu kündigen.
Die ersten Monate 2027 sollten wir geduldig beobachten. Die Produktwelt muss sich erst entwickeln. Anbieter werden unterschiedliche Kosten, Fonds, Garantien, Auszahlmodelle und Serviceleistungen anbieten. Erst wenn belastbare Angebote und vollständige Produktinformationen vorliegen, ist ein seriöser Vergleich möglich.
Und noch wichtiger: Das Altersvorsorgedepot ist nur ein Baustein. Vorher gehören Notgroschen, Existenzschutz und eine nachvollziehbare Berechnung deiner Rentenlücke auf den Tisch. Danach vergleichen wir das AV-Depot mit den Alternativen: normales ETF-Depot, private Rentenversicherung, betriebliche Altersvorsorge und – je nach Situation – Basisrente oder weitere Lösungen.
Altersvorsorgedepot erklärt: Grundlagen, Förderung und Voraussetzungen
Was ist das Altersvorsorgedepot und wie funktioniert es?
Das Altersvorsorgedepot ist eine staatlich geförderte Form der privaten Altersvorsorge. Dein Geld wird dabei in Fonds, ETFs oder andere gesetzlich zugelassene Kapitalanlagen investiert.
Vereinfacht gesagt: Du kombinierst langfristiges Investieren mit staatlicher Förderung. Dafür gelten aber besondere Regeln. Das AV-Depot ist deshalb kein normales Wertpapierdepot, über das du jederzeit frei verfügen kannst.
Geplant sind insbesondere:
• eine Grundzulage von maximal 540 Euro pro Jahr,
• eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr,
• ein einmaliger Berufseinsteigerbonus von 200 Euro für frühe Vertragsabschlüsse,
• eine Förderung der ersten 1.800 Euro Eigenbeitrag pro Jahr,
• steuerliche Vorteile über die sogenannte Günstigerprüfung,
• eine spätere Auszahlung als lebenslange Rente oder als Auszahlplan.
Die Förderung ist an Voraussetzungen und die konkrete gesetzliche Ausgestaltung gebunden. Details solltest du deshalb immer anhand der finalen Produkt- und Gesetzesinformationen prüfen.
Wie hoch ist die Förderung beim Altersvorsorgedepot?
Für die ersten 360 Euro Eigenbeitrag pro Jahr sollen 50 Cent je eingezahltem Euro dazukommen (180 € Förderung). Für weitere Beiträge bis 1.800 Euro sind 25 Cent je Euro vorgesehen (360 € Förderung). Daraus ergibt sich die maximale Grundzulage von 540 Euro.
Zusätzlich können Kinderzulagen und ein Berufseinsteigerbonus hinzukommen. Ob für dich Zulagen oder eine zusätzliche Steuerentlastung wirtschaftlich günstiger sind, wird über die Günstigerprüfung ermittelt.
Ab wann kann man das Altersvorsorgedepot abschließen?
Der Start ist für den 1. Januar 2027 vorgesehen. Das bedeutet aber nicht, dass am ersten Tag bereits die besten oder vollständig vergleichbaren Angebote auf dem Markt sein müssen.
Die Reform schafft den gesetzlichen Rahmen. Die konkreten Produkte müssen von Banken, Fondsgesellschaften, Depotanbietern, Neobrokern und Versicherern erst entwickelt beziehungsweise angepasst werden.
Ist das Altersvorsorgedepot der Nachfolger der Riester-Rente?
Das AV-Depot soll die geförderte private Altersvorsorge weiterentwickeln und die Riester-Rente in ihrer bisherigen Form ablösen. Bestehende Riester-Verträge werden dadurch aber nicht automatisch gekündigt oder umgestellt.
Wie du mit bestehenden Riester-Verträgen umgehen solltest, hängt von deiner individuellen Situation und den konkreten Vertragsdaten ab: Kosten, Garantien, Fondsauswahl, Förderquote, Restlaufzeit und bisheriger Entwicklung. Ein pauschales „Alle Riester-Verträge sind schlecht“ ist genauso falsch wie ein pauschales „Alle neuen Depots sind besser“.
Altersvorsorgedepot oder normales Depot: Wo liegen die Unterschiede?
Das AV-Depot ist ein zweckgebundenes Produkt und gehört insofern zu deiner Altersvorsorge. Ein „normales“ Depot ist als freier Vermögensaufbau kein reines Altersvorsorgeprodukt.
Beide Möglichkeiten stehen sich nicht entgegen, sondern können sich im mittel- und langfristigen Vermögensaufbau ergänzen.
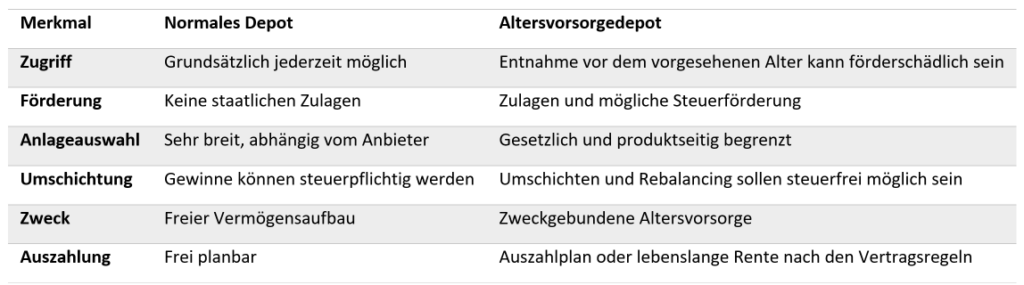
Das AV-Depot kann durch die Zulagen Vorteile haben, es kosten dich aber auch Flexibilität. Tauschst du das eine gegen das andere, solltest du die Vor- und Nachteile für dich detailliert abwägen.
Altersvorsorgedepot oder private Rentenversicherung: Was ist der Unterschied?
Ein AV-Depot konzentriert sich stärker auf die Kapitalanlage und die staatliche Förderung. Eine private Rentenversicherung kann zusätzlich eine lebenslange Rentenzahlung, einen Versicherungsmantel, Garantien oder bestimmte Hinterbliebenenregelungen bieten.
Dafür können Rentenversicherungen Abschluss-, Verwaltungs- und Versicherungsmantelkosten enthalten. Entscheidend ist nicht das Etikett „Depot“ oder „Versicherung“, sondern die konkrete Kombination aus Kosten, Anlage, Garantie, Rentenfaktor, Flexibilität, Besteuerung und Leistung. Die Kennzahl „Effektivkosten“ beziehungsweise „reduction in yield“ hilft beim Vergleich, ersetzt aber keine Gesamtbetrachtung.

Altersvorsorgedepot 2027: Warum du den Abschluss nicht überstürzen solltest
Muss ich das Altersvorsorgedepot am 1. Januar 2027 abschließen?
Nein. Auf keinen Fall.
Der 1. Januar 2027 ist der geplante frühestmögliche Starttermin – keine Deadline und kein Stichtag, an dem du sonst staatliche Förderung verlierst. Du musst weder am ersten Tag abschließen noch sofort deinen Riester-Vertrag wechseln.
Unsere klare Empfehlung: Lass uns die ersten Monate 2027 geduldig beobachten. Die Gefahr eines Schnellschusses ist größer als der vermeintliche Vorteil, ein paar Wochen früher dabei zu sein.
Warum du mit dem Abschluss des Altersvorsorgedepots abwarten solltest
- Die Anbieterlandschaft ist anfangs vermutlich unübersichtlich und lückenhaft.
- Kosten, Fondsangebot, Garantien und Auszahlbedingungen werden sich deutlich unterscheiden.
- Marketingaussagen werden schneller verfügbar sein als belastbare Vergleichsdaten.
- Ein „Standarddepot“ mit maximal einem Prozent Effektivkosten ist nicht automatisch günstig. Sowohl ein normales Depot, als auch eine normale Rentenversicherung können (deutlich) weniger kosten
- Bei Versicherern kann das Depot in einen Rentenversicherungsmantel eingebettet sein. Dann kommen andere Kosten und Leistungen ins Spiel, weswegen die Vor- und Nachteile im Detail abgewogen werden sollten.
- Ein Produkt, das online einfach abzuschließen ist, ist nicht automatisch passend für deine gesamte Vorsorge.
Finanztip weist ebenfalls darauf hin, bestehende Riester-Verträge nicht vorschnell zu kündigen, sondern sich erst nach einer Prüfung des individuellen Sachverhaltes zu entscheiden.
Verpasse ich staatliche Förderung, wenn ich mit dem Altersvorsorgedepot abwarte?
In der Regel nicht. Die Förderung läuft nicht nach dem Motto „Wer zuerst kommt, bekommt etwas – wer später kommt, geht leer aus“. Die Förderung gilt zudem nicht pro Monat, sondern pro Jahr d.h. auch bei Einzahlung im Dezember 2027 steht dir die komplette Förderung zu. Durch das Abwarten gewinnst du Zeit für Prüfung und Vergleich. Wenn du noch keine Altersvorsorge hast, kannst du die Zwischenzeit sinnvoll nutzen: wie hoch ist deine Rentenlücke, welche Ansprüche hast du bereits? Wie hoch ist dein Notgroschen, sind existenzrisiken schon abgesichert usw.
Gibt es eine Frist für den Wechsel zum Altersvorsorgedepot?
Nach dem derzeit bekannten Konzept gibt es keine allgemeine Wechselpflicht und keinen Anlass, einen bestehenden Vertrag überstürzt zu kündigen. Ein Wechsel ist eine Einzelfallentscheidung.
Altersvorsorge ganzheitlich planen: Warum ein einzelnes Produkt nicht genügt
Warum das Altersvorsorgedepot nicht isoliert betrachtet werden sollte
Weil Altersvorsorge kein einzelnes Produkt ist. Sie ist das Ergebnis aus:
- deiner gesetzlichen oder berufsständischen Versorgung,
- deiner betrieblichen Altersvorsorge,
- deinen privaten Rentenlösungen,
- deinen frei verfügbaren ETF- und Wertpapierdepots,
- deiner Liquidität und deinem Notgroschen,
- deinem Existenzschutz,
- deiner gewünschten Flexibilität und deinem späteren Lebensstandard.
- deinen weiteren Investments wie z.B. in Immobilien
Wer nur fragt „Welches AV-Depot ist das beste?“, überspringt die wichtigste Frage: Wie viel Einkommen fehlt dir im Ruhestand überhaupt?
Warum du vor dem Altersvorsorgedepot deine Rentenlücke berechnen solltest
Eine Rentenlücke ist nicht einfach die Differenz zwischen deinem heutigen Nettoeinkommen und der prognostizierten gesetzlichen Rente. Inflation, Steuern, Krankenversicherung und Pflegeversicherung, gewünschter Lebensstandard, Wohnsituation, Arbeitszeit, Hinterbliebenenschutz und weitere Vorsorgebausteine spielen eine Rolle.
Eine nachvollziehbare Berechnung zeigt dir:
- welchen monatlichen Bedarf du im Ruhestand hast,
- welche Ansprüche bereits vorhanden sind,
- welche Kaufkraft diese Ansprüche voraussichtlich haben,
- welche Lücke tatsächlich geschlossen werden muss,
- wie viel Sparrate dafür realistisch erforderlich ist.
Erst danach können wir sinnvoll beurteilen, ob 120 Euro, 150 Euro, 300 Euro oder mehr für den Ruhestand angespart werden müssen und mit welchem Produkt oder welchen Produktkombination.
Welche Alternativen zum Altersvorsorgedepot solltest du vergleichen?
Das Altersvorsorgedepot ist ein mögliches Produkt für deinen Vermögensaufbau insbesondere für deine Altersvorsorge. Vergleichen solltest du es also mit beiden Welten:
Als Rentenversicherung dient das AV Depot auch zur Absicherung des Langlebigkeitsrisikos. Hier sicherst du dir ein lebenslang garantiertes Einkommen. Das kannst du zusätzlich zum AV-Depot auch über private Rentenversicherungen, betriebliche Altersvorsorge oder Basisrente (Rürup) lösen. Für den Vermögensaufbau stehen dir normale Wertpapierdepots mit ETFs oder Einzelaktien, Festgelder, Tagesgelder, Bausparverträge, Sachwerte wie Immobilien und viele weitere Möglichkeiten zur Verfügung. Je nachdem für welche Situation du das AV-Depot nutzen oder in deine Strategie integrieren möchtest, musst du den Vergleich ansetzen.
In jedem Fall folgt eine sinnvolle Vorsorgestrategie nicht einfach nur Produkttrends, sondern passt sich deiner Situation an. Der Schlüssel ist der richtige Mix aus garantierter Rente und freiem Vermögen – nicht die „beste“ Einzel-Lösung.
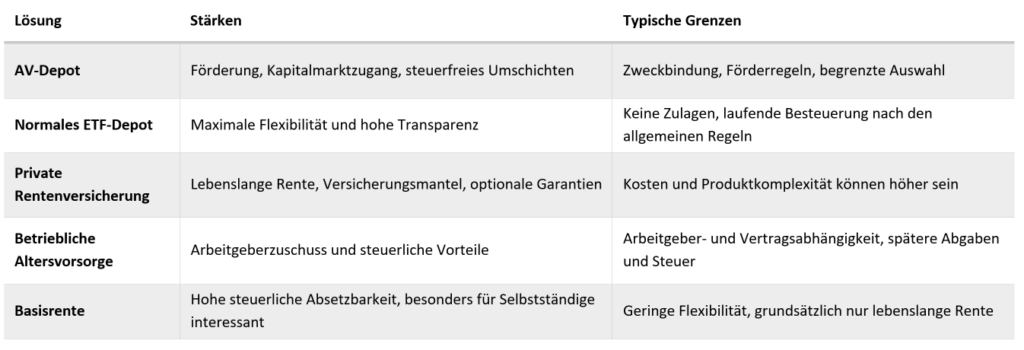
Welche Lösung passt, hängt nicht vom Produkttrend, sondern von deiner Situation ab.
Was sollte vor dem Abschluss eines Altersvorsorgedepots geklärt werden?
Das AV-Depot kommt nicht vor allem anderen. In einer sinnvollen Reihenfolge stehen typischerweise:
- kurzfristige Liquidität und ein angemessener Notgroschen,
- Existenzschutz, insbesondere Arbeitskraft und Hinterbliebene, wenn andere Personen von deinem Einkommen abhängen,
- Absicherung wichtiger Risiken,
- eine realistische Rentenlückenberechnung,
- Vermögensaufbau und Altersvorsorge im passenden Mix.
Ein gefördertes Depot hilft dir wenig, wenn du bei einer längeren Krankheit, Berufsunfähigkeit oder einem finanziellen Engpass deine langfristige Vorsorge wieder auflösen musst.
Altersvorsorgedepot selbst abschließen oder beraten lassen?
Kann ich ein Altersvorsorgedepot selbst online abschließen?
Voraussichtlich ja. Für das Standardprodukt ist ein digitaler Abschluss ohne Beratung vorgesehen. Das beantwortet aber nur die Frage, ob du es technisch kannst – nicht, ob es für dich sinnvoll ist.
Warum eine unabhängige Beratung zum Altersvorsorgedepot wichtig sein kann
Ja – auf jeden Fall, wenn du eine verlässliche und ganzheitliche Beratung bekommst.
Im Detail können viele Fehler passieren. Manche wirken zunächst klein, begleiten dich aber Jahrzehnte:
- falsche oder fehlende Förderung,
- zu hohe Sparrate trotz fehlendem Notgroschen,
- unpassendes Risikoniveau,
- unnötige Garantien oder zu hohe Kosten,
- falsche Einschätzung eines bestehenden Riester-Vertrags,
- fehlende Prüfung von betrieblicher Altersvorsorge und privaten Verträgen,
- unpassende Auszahlungsform,
- nicht beachtete steuerliche Folgen,
- fehlende Regelungen für Hinterbliebene,
- falsche Einordnung eines Versicherungs- oder Neobrokerangebots.
Die digitale Abschlussstrecke kann dir ein Produkt verkaufen. Sie kann aber nicht automatisch deine gesamte finanzielle Situation beurteilen.
Wie läuft eine gute Beratung zum Altersvorsorgedepot ab?
Eine gute Beratung sollte nicht mit einem Produkt starten, sondern mit deiner Situation:
- Standortbestimmung: Einkommen, Ausgaben, Vermögen, Schulden, Absicherungen und bestehende Verträge.
- Rentenlücke: nachvollziehbare Berechnung mit Annahmen, Kaufkraft und gewünschtem Lebensstandard.
- Prioritäten: Notgroschen, Existenzschutz, Liquidität und Vorsorgeziel.
- Förderprüfung: Zulagen, Kinder, Berufseinsteigerbonus, steuerliche Günstigerprüfung und Förderberechtigung.
- Alternativenvergleich: AV-Depot, normales ETF-Depot, private Rentenversicherung, bAV und weitere passende Lösungen.
- Produktprüfung: Kosten, Fonds, Garantien, Rentenfaktor, Auszahlplan, Wechselmöglichkeiten und Service.
- Umsetzung und Begleitung: Antrag, Förderprozesse, regelmäßige Überprüfung und Anpassung an dein Leben.
Woran erkennst du eine seriöse Beratung zum Altersvorsorgedepot?
- Es wird nicht behauptet, dass jedes alte Produkt schlecht und jedes neue Produkt gut ist.
- Deine Rentenlücke wird nachvollziehbar berechnet.
- Alternativen werden tatsächlich verglichen.
- Kosten werden inklusive Effektivkosten erklärt.
- Risiken und Einschränkungen werden genauso klar benannt wie Vorteile.
- Du bekommst Zeit für deine Entscheidung.
- Ein Wechsel wird erst nach Prüfung empfohlen.
- Die Beratung endet nicht mit der Unterschrift.
Altersvorsorgedepot: Kosten, Flexibilität und Vertragsbedingungen
Ist das Altersvorsorgedepot wirklich günstig?
Das Standardprodukt soll eine Obergrenze von einem Prozent Effektivkosten pro Jahr haben. Das ist transparenter als viele alte Riester-Angebote, aber nicht automatisch günstig. Es ist ja auch im Vergleich zu Rentenversicherungen nicht unbedingt günstig.
Ein Prozent Kosten pro Jahr kann über mehrere Jahrzehnte einen erheblichen Unterschied machen. Verglichen werden müssen deshalb immer alle Kosten: Depot, Verwaltung, Fonds, Versicherungsmantel, Abschluss, Wechsel, Auszahlphase und mögliche Zusatzbausteine.
Welche Kosten und Gebühren können beim Altersvorsorgedepot entstehen?
Die Anbieter müssen Kosten ausweisen. Trotzdem ist „transparent“ nicht dasselbe wie „einfach“. Lies insbesondere:
- Effektivkosten beziehungsweise reduction in yield,
- Fondskosten,
- Depot- und Verwaltungskosten,
- Abschluss- und Vertriebskosten,
- Kosten für Garantien,
- Kosten bei Beitragsänderung und Zuzahlung,
- Anbieter- und Produktwechselkosten,
- Kosten der Auszahlphase,
- Kosten für Rentengarantiezeiten oder Zusatzleistungen.
Bei Rentenversicherungen erklärt das Produktinformationsblatt zwar wichtige Kosten, aber nicht jede wirtschaftliche Auswirkung auf den ersten Blick.
Kann ich die Beiträge zum Altersvorsorgedepot pausieren?
Voraussichtlich ja. Das angesparte Guthaben bleibt grundsätzlich bestehen und wird weiter investiert. In einem Jahr ohne ausreichende Einzahlung kann aber die Förderung sinken oder entfallen. Die Details hängen von den gesetzlichen Regelungen und dem Vertrag ab.
Kann ich mehr als 1.800 Euro in das Altersvorsorgedepot einzahlen?
Nach den bekannten Planungen soll die Förderung auf 1.800 Euro Eigenbeitrag pro Jahr begrenzt sein. Zusätzlich kann ein höherer Gesamtbeitrag bis zu 6.840 Euro pro Jahr möglich sein.
Ob es sinnvoll ist, über den geförderten Betrag hinaus in dasselbe Produkt einzuzahlen, ist offen und sollte indiviudell geprüft werden. Für viele Menschen kann ein normales ETF-Depot die einfachere und flexiblere Ergänzung sein. Die steuerliche Behandlung und die Kosten des konkreten AV-Depots müssen dabei berücksichtigt werden.
Was passiert bei Kündigung oder vorzeitiger Entnahme aus dem Altersvorsorgedepot?
Eine vorzeitige Auszahlung kann förderschädlich sein. Dann können Zulagen und erhaltene Steuerförderungen zurückgefordert werden. Dein Geld ist also nicht automatisch verloren, aber die Förderung kann sich deutlich verändern.
Ein Anbieterwechsel innerhalb des Systems ist etwas anderes als eine Auszahlung. Nach den bekannten Planungen soll ein Wechsel in den ersten Jahren Gebühren verursachen können; nach fünf Jahren soll er kostenfrei möglich sein. Die konkreten Vertragsbedingungen müssen geprüft werden.
Kann ich das Altersvorsorgedepot für eine Immobilie nutzen?
Eine wohnwirtschaftliche Nutzung nach dem Wohn-Riester-Prinzip soll grundsätzlich möglich bleiben. Dazu können Kauf, Bau, energetische Sanierung oder altersgerechter Umbau einer selbst genutzten Immobilie gehören.
Diese Möglichkeit soll aber nicht zwingend in jedem Produkt enthalten sein. Wenn eine Immobilie Teil deiner Planung ist, muss die Option vor Abschluss ausdrücklich geprüft werden. Auch steuerliche Folgen und die Regeln für die geförderte Entnahme gehören in die Beratung.
Altersvorsorgedepot, Riester und Auszahlung: Was gilt für bestehende Verträge?
Soll ich meinen Riester-Vertrag wegen des Altersvorsorgedepots kündigen?
Nein. Eine Kündigung ohne Prüfung ist keine gute Strategie.
Verglichen werden sollten mindestens:
- aktueller Vertragswert,
- garantierte Leistungen,
- bisherige Zulagen,
- Effektivkosten,
- Fonds- oder Anlageauswahl,
- Restlaufzeit,
- Rentenfaktor,
- Beitragsfreistellung,
- Übertragungs- und Wechselkosten,
- persönliche Förderquote.
Ein alter Vertrag kann im Vergleich teurer und unattraktiver sein. Er kann aber auch Garantien oder Konditionen enthalten, die du nicht aufgeben solltest aufgeben solltest.
Wie wird das Guthaben aus dem Altersvorsorgedepot später ausgezahlt?
Nach den bekannten Planungen sollen mehrere Varianten möglich sein:
- eine lebenslange Rente,
- ein Auszahlplan mindestens bis zum 85. Lebensjahr,
- eine Teilkapitalisierung zu Beginn der Auszahlphase.
Welche Variante wirtschaftlich und persönlich passt, hängt unter anderem von Gesundheit, Familienplanung, gewünschter Sicherheit, Vermögen außerhalb des AV-Depots, Rentenlücke und Rentenfaktor ab.
Wie wird die Auszahlung aus dem Altersvorsorgedepot versteuert?
Geförderte Leistungen werden grundsätzlich nachgelagert besteuert. Das heißt: Die steuerliche Belastung fällt typischerweise in die Auszahlungsphase und nicht während des Ansparens an.
Bei nicht geförderten Beiträgen, Mischformen und unterschiedlichen Auszahlungswegen können weitere Regeln gelten. Deshalb sollte die Steuerwirkung anhand des konkreten Vertrags und deiner persönlichen Situation geprüft werden.
Was passiert mit dem Altersvorsorgedepot im Todesfall?
Eine Übertragung auf kindergeldberechtigte Kinder fehlt in der Aufzählung kann unter bestimmten Voraussetzungen förderunschädlich möglich sein, wenn das Guthaben in ein eigenes gefördertes Produkt übertragen wird. Bei anderen Erben können Zulagen und Steuerförderungen zurückgefordert werden. Zusätzlich kann Erbschaftsteuer eine Rolle spielen.
Bezugsrechte und Hinterbliebenenregelungen sollten deshalb nicht erst im Leistungsfall geprüft werden.

Altersvorsorgedepot 2027: Unsere Empfehlung für deine Entscheidung
Das Altersvorsorgedepot kann ein sinnvoller Baustein sein und sich in deine bestehende Strategie einfügen. Aber es ist weder ein magisches Renditeprodukt noch die automatische Lösung für jede Person.
Bitte überstürze nichts. Lass uns die ersten Monate 2027 geduldig abwarten und die Produktwelt beobachten. Lass vorher deine Rentenlücke nachvollziehbar berechnen. Stelle sicher, dass Notgroschen und Existenzschutz passen. Vergleiche das AV-Depot mit normalen ETF-Depots, privaten Rentenversicherungen, betrieblicher Altersvorsorge und weiteren Lösungen.
Der Teufel steckt im Detail. Pauschale Aussagen wie „Ein normales Depot rechnet sich nicht mehr“, „Alle Riester-Renten sind schlecht“ oder „Das Altersvorsorgedepot ist verdammt günstig“ erzählen jeweils nur einen Teil der Wahrheit.
Und lass dich von niemandem verrückt machen – egal, ob die Botschaft von einem Neobroker wie Trade Republic, einem Versicherer wie Allianz oder einem anderen Anbieter kommt. Alle wollen an diesem neuen Markt verdienen. Das ist legitim aber: Werbung ist keine unabhängige Finanzplanung.
Sprich mit deinem Freund*innen, deiner Familie, Kollegen und Kolleginnen, ruf deine Ansprechpartnerin oder deinen Ansprechpartner an und informiere dich möglichst umfassend, unabhängig und über verschiedene Kanäle, damit du deine Entscheidung informiert treffen kannst – nicht auf FOMO.
Wenn du Fragen hast, sind wir für dich da. Wir betrachten deine Vorsorge ganzheitlich, rechnen deine Rentenlücke nachvollziehbar und prüfen gemeinsam, ob – und wenn ja, in welcher Form – ein Altersvorsorgedepot zu dir passt.
Redaktioneller Hinweis: Die gesetzlichen Regelungen und konkreten Produktbedingungen können sich bis zum Produktstart und danach ändern. Dieses FAQ ist eine verständliche Orientierung und keine individuelle Steuer-, Rechts- oder Anlageberatung.
Du möchtest wissen, ob ein Altersvorsorgedepot zu deiner Situation passt?
Wir berechnen zunächst deine Rentenlücke, prüfen bestehende Vorsorgeverträge + Ansprüche aus gesetzlicher Rente oder Versorgungswerk und vergleichen das AV-Depot mit passenden Alternativen.
So treffen Sie Ihre Entscheidung nicht aus Zeitdruck oder FOMO, sondern auf Grundlage Ihrer persönlichen Situation.
Wir unterstützen dich sehr gern. Sprich uns an oder vereinbare ein kostenfreies Kennenlerngespräch!
Wir hoffe dir hat unser Content gefallen. Bei Fragen melde dich gern.
Dein Tom und dein Stephan