Baufinanzierung: Was die Bank bei Eigenkapital, SCHUFA und Haushaltsrechnung prüft
Wie viel Eigenkapital brauchst du für eine Baufinanzierung? Welche Rolle spielt die SCHUFA? Und wie entscheidet die Bank, ob du dir die monatliche Rate leisten kannst?
Drei wichtige Prüfbereiche sind deine verfügbaren eigenen Mittel, deine laufenden Einnahmen und Ausgaben sowie deine bisherige Kredit- und Zahlungshistorie. Der Zinssatz ist deshalb nicht der einzige Punkt, auf den du vor einem Immobilienkauf schauen solltest.
Gute Vorbereitung hilft dir, deine Ausgangslage zu verstehen. Und sie beantwortet eine Frage, die noch wichtiger ist als die Kreditzusage:
Passt die Finanzierung auch dann zu deinem Leben, wenn der Kaufvertrag unterschrieben und der Umzug geschafft ist?
Was Banken prüfen – und warum der Zinssatz allein nicht reicht
Für eine Baufinanzierung muss die Bank einschätzen können, ob du den Kredit voraussichtlich zurückzahlen kannst. Dafür sind insbesondere drei Fragen wichtig:
- Welche eigenen Mittel bringst du mit?
- Welche Rate lässt dein Haushalt dauerhaft zu?
- Welche Informationen liegen über deine bisherigen Kreditverpflichtungen und dein Zahlungsverhalten vor?
Diese drei Bereiche sind keine vollständige Liste aller Bankprüfungen. Sie sind aber ein sinnvoller Ausgangspunkt für deine Vorbereitung.
Statt nur zu fragen „Wo bekomme ich den niedrigsten Zins?“, solltest du deshalb zuerst wissen, mit welchen Zahlen du in das Finanzierungsgespräch gehst.
1. Eigenkapital: Welche Mittel stehen wirklich zur Verfügung?
Für deine Planung zählt nicht nur, welches Vermögen du insgesamt besitzt. Entscheidend ist auch, welcher Teil tatsächlich für den Immobilienkauf verfügbar ist.
Der ursprüngliche Entwurf nennt dafür folgende mögliche Quellen:
- Guthaben auf Giro-, Spar- und Tagesgeldkonten.
- Festgeld.
- Wertpapiere.
- Bausparguthaben.
- Rückkaufswerte von Lebensversicherungen.
- Schenkungen.
- Unterstützung durch Angehörige.
- Anerkannte Eigenleistungen am Bau.
- Diese Positionen solltest du nicht ungeprüft zusammenzählen.
Guthaben, Wertpapiere, Bausparen und Versicherungen
Prüfe bei jeder Position:
- Welcher Betrag ist tatsächlich verfügbar?
- Zu welchem Zeitpunkt kannst du darauf zugreifen?
- Welche Kosten oder Nachteile entstehen durch Verkauf, Kündigung oder Entnahme?
- Welchen Wert erkennt die finanzierende Bank an?
Bei einem Bausparvertrag musst du außerdem zwischen dem angesparten Guthaben und einem möglichen Bauspardarlehen unterscheiden. Der Darlehensanteil ist zusätzlich aufgenommenes Fremdkapital, kein selbst angespartes Geld.
Auch ein möglicher Rückkaufswert einer Lebensversicherung bedeutet nicht automatisch, dass eine Kündigung für dich sinnvoll ist. Die Entscheidung sollte nicht allein davon abhängen, dass du damit mehr Geld für den Immobilienkauf verfügbar machen könntest.
Schenkung oder Verwandtendarlehen: Das ist nicht dasselbe
Eine dokumentierte Schenkung und ein rückzahlbares Darlehen von Angehörigen unterscheiden sich grundlegend.
Bei einem Verwandtendarlehen musst du klären, wann und unter welchen Bedingungen du das Geld zurückzahlen sollst. Diese Verpflichtung gehört in die Finanzierungsplanung.
Ob eine Bank eine solche Vereinbarung unter bestimmten Voraussetzungen eigenkapitalähnlich berücksichtigt, solltest du vorab mit ihr abstimmen. Allein eine schriftliche Dokumentation macht ein Darlehen noch nicht zu Eigenkapital.
Was nicht einfach als Eigenkapital zählt
Ein Auto oder günstig gekaufte Einrichtungsgegenstände sind nicht automatisch verfügbare eigene Mittel für den Immobilienkauf.
Auch Eigenleistungen am Bau sind kein Guthaben, mit dem du eine Rechnung bezahlen kannst. Sie können eingeplante Arbeitskosten reduzieren, müssen dafür aber realistisch kalkuliert und von der Bank anerkannt werden.
Wie viel Eigenkapital solltest du einplanen?
- Die Kaufnebenkosten möglichst aus eigenen Mitteln bezahlen.
- Darüber hinaus idealerweise mindestens 20 Prozent des Kaufpreises selbst einbringen.
Das sind keine identischen Empfehlungen. Die erste beschreibt eine niedrigere Eigenkapitalausstattung als die zweite.
Für deine Planung solltest du deshalb getrennt ausweisen:
- Geld für die Kaufnebenkosten.
- Eigenkapital für einen Teil des Kaufpreises.
- Geld, das nach dem Kauf als Reserve verfügbar bleiben soll.
Zu den Kaufnebenkosten gehören insbesondere Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision.
Die im Entwurf genannten 8 bis 15 Prozent des Kaufpreises sind eine grobe Orientierung, keine feste Quote für jedes Bundesland und jeden Kauf. Berechne die einzelnen Positionen für dein konkretes Vorhaben.
Zusätzliches Eigenkapital kann die benötigte Kreditsumme verringern. Ob und wie stark es deine Konditionen verbessert, zeigt erst das konkrete Finanzierungsangebot.
2. Haushaltsrechnung: Welche Kreditrate passt wirklich zu deinem Leben?
Die Haushaltsrechnung soll zeigen, welcher Betrag nach deinen laufenden Ausgaben für die Finanzierung übrig bleibt.
Dabei geht es nicht nur darum, was du heute verdienst. Entscheidend ist auch, welche Einnahmen verlässlich sind, welche Verpflichtungen bestehen und wie sich dein Haushalt absehbar verändert.
Die Verbraucherzentrale nennt 40 Prozent des Nettoeinkommens als verbreitete Banken-Faustregel für die Kreditrate. Sie betont zugleich, dass die tatsächlich tragbare Rate aus deiner persönlichen Einnahmen-Ausgaben-Rechnung abgeleitet werden sollte.
Die im Entwurf genannten 35 bis 40 Prozent sind deshalb eine Orientierung – keine allgemeine Zusagegrenze und kein Beweis dafür, dass eine Finanzierung für dich sicher tragbar ist.
So gehst du bei der Haushaltsrechnung vor
Erfasse zunächst deine regelmäßigen monatlichen Nettoeinnahmen.
Stelle ihnen anschließend deine Ausgaben gegenüber. Dazu gehören unter anderem:
- Lebenshaltung und Mobilität.
- Versicherungen und andere feste Verpflichtungen.
- Bestehende Kreditraten.
- Künftige laufende Kosten der Immobilie.
- Rücklagen und ein Puffer für Unvorhergesehenes.
Achte beim Wechsel vom Miet- zum Eigentümerhaushalt darauf, bisherige und künftige Wohnkosten sauber zu unterscheiden. Die aktuelle Miete darf nicht unüberlegt zusätzlich zur späteren Kreditrate als dauerhafte Belastung angesetzt werden. Umgekehrt verschwinden mit dem Immobilienkauf nicht sämtliche bisherigen Wohnkosten.
Vereinfacht gilt:
Tragbare Kreditrate = regelmäßige nettoeinnahmen − künftige Ausgaben ohne Kreditrate − Sicherheitspuffer
Die Verbraucherzentrale empfiehlt als Faustformel, zwischen dem ermittelten Überschuss und der Kreditrate noch etwa zehn Prozent Luft zu lassen. Auch das ersetzt keine individuelle Prüfung.
Bestehende Kredite und Kreditkarten nicht vergessen
Ratenkredite für Auto oder Einrichtung reduzieren deinen monatlichen Spielraum – auch dann, wenn du sie bisher problemlos bezahlst.
Bei Kreditkarten solltest du zwischen einer tatsächlich genutzten Kreditlinie und einem lediglich eingeräumten Limit unterscheiden.
Der Entwurf nennt eine Kreditkarte mit 10.000 Euro Limit als mögliches Prüfungsthema. Daraus lässt sich aber keine allgemeine Regel ableiten, dass jede Bank dieses Limit wie einen vollständig ausgezahlten Kredit behandelt. Kläre, welche Angaben deine finanzierende Bank verlangt und wie sie diese berücksichtigt.
Wichtig ist: Deine Haushaltsrechnung soll dein Leben abbilden, nicht nur ein Bankformular ausfüllen.
3. SCHUFA und Bonität: Daten prüfen statt Mythen glauben
Die SCHUFA speichert unter anderem Informationen zu bestimmten Konten, Kreditkarten, Kreditverträgen und Zahlungsstörungen. Mit einer kostenlosen Datenkopie kannst du prüfen, welche Daten zu deiner Person gespeichert sind, woher sie stammen und an wen Informationen übermittelt wurden.
Das ist vor einer Baufinanzierung sinnvoll: Nicht, weil jede gespeicherte Information schlecht wäre. Sondern weil Fehler oder unklare Einträge besser vor dem Finanzierungsantrag auffallen.
So prüfst du deine SCHUFA-Daten
Fordere die kostenlose Datenkopie nach Art. 15 DSGVO direkt bei der SCHUFA an. Achte darauf, dass du nicht versehentlich ein kostenpflichtiges Auskunftsprodukt auswählst.
Prüfe anschließend insbesondere:
- Stimmen deine persönlichen Angaben?
- Sind die aufgeführten Verträge nachvollziehbar?
- Werden erledigte Sachverhalte zutreffend dargestellt?
- Gibt es Einträge, die du nicht zuordnen kannst?
Unzutreffende Angaben solltest du mit der SCHUFA und gegebenenfalls dem meldenden Unternehmen klären.
Ein negativer Eintrag kann die Finanzierung erschweren. Eine pauschale Aussage über die Ablehnung durch „die meisten Banken“ lässt sich daraus jedoch nicht für jeden Eintrag und jeden Einzelfall ableiten.
Wie lange bleiben erledigte Forderungen gespeichert?
Für bestimmte ausgeglichene Zahlungsstörungen nennt die SCHUFA eine Speicherfrist von 36 Monaten. Eine Verkürzung auf 18 Monate nach dem Ausgleich ist möglich, wenn die Voraussetzungen ihrer 100-Tage-Regelung erfüllt sind.
Dazu gehören:
- Die Forderung wurde innerhalb von 100 Tagen nach der Übermittlung an die SCHUFA ausgeglichen.
- Bis zum Ende der verkürzten Frist kommen keine weiteren Negativdaten hinzu.
- Es liegen keine entsprechenden Informationen aus Schuldnerverzeichnissen oder Insolvenzbekanntmachungen vor.
„Bezahlt“ bedeutet also nicht automatisch „sofort gelöscht“. Umgekehrt gilt auch nicht für jeden SCHUFA-Eintrag dieselbe Dreijahresfrist.
Konditionsanfrage und Kreditantrag auseinanderhalten
Ein unverbindlicher Angebotsvergleich ist nicht dasselbe wie ein verbindlicher Kreditantrag.
Bitte beim Vergleich ausdrücklich darum, zu klären, welche Art der Anfrage vorgenommen wird. Konditionsanfragen sind für den unverbindlichen Vergleich vorgesehen und werden von verbindlichen Kreditanfragen unterschieden.
Der Entwurf nennt bei Kreditanfragen zwölf Monate Speicherung und zehn Monate Sichtbarkeit für andere Banken. Die Angabe „zehn Monate“ ist falsch: Die recherchierte Anbieterinformation nennt zehn Tage Sichtbarkeit bei zwölf Monaten interner Speicherung.
Die praktische Konsequenz ist nicht, auf einen Vergleich zu verzichten. Sondern ihn sauber durchführen zu lassen.
Konten und Kreditkarten nicht blind kündigen
Verschaffe dir einen Überblick über deine Konten, Karten und Kreditverpflichtungen. Prüfe, was du tatsächlich brauchst und welche Kosten oder offenen Beträge damit verbunden sind.
Versprich dir aber nicht automatisch einen besseren Score, nur weil du eine bestimmte Anzahl an Konten oder Karten kündigst. Bei der Bewertung können auch Vertragsdauer und neue Abschlüsse eine Rolle spielen.
Dasselbe gilt für neue Kreditkartenanträge kurz vor der Finanzierung: Vermeide unnötige Änderungen, ohne daraus eine pauschale Regel zu machen, dass jeder neue Antrag automatisch eine Kreditablehnung verursacht.
Deine Vorbereitung: Ein Zeitplan für die nächsten zwölf Monate
Der folgende Zeitplan ist eine Orientierung. Du musst nicht zwölf Monate warten, bevor du ein Finanzierungsgespräch führen kannst.
Etwa zwölf Monate vorher: Überblick schaffen
- Kostenlose SCHUFA-Datenkopie anfordern.
- Unklare, fehlerhafte oder möglicherweise überholte Angaben prüfen lassen.
- Konten, Kreditkarten und bestehende Kredite vollständig erfassen.
- Nicht benötigte Verträge auf Kosten und Nutzen prüfen.
- Bei Ratenkrediten prüfen, ob eine vorzeitige Rückzahlung möglich und sinnvoll ist.
Verwende für eine Kreditablösung nicht unüberlegt das gesamte Geld, das du später für Kaufnebenkosten oder Reserven benötigst.
Etwa sechs Monate vorher: Eigenkapital und Haushalt dokumentieren
- Verfügbare eigene Mittel und deren Verfügbarkeit erfassen.
- Nachweise zusammenstellen.
- Schenkungen schriftlich dokumentieren.
- Verwandtendarlehen einschließlich Rückzahlungsbedingungen festhalten.
- Monatliche Einnahmen, Ausgaben und Rücklagen auflisten.
- Eine realistische Zielrate für die Finanzierung ermitteln.
Etwa einen Monat vorher: Unterlagen vervollständigen
Vermeide unnötige neue Kreditverpflichtungen. Für einen Angebotsvergleich solltest du trotzdem nicht auf passende Konditionsanfragen verzichten.
Zu den typischen Unterlagen gehören:
- Aktuelle Gehaltsabrechnungen, häufig für die letzten drei Monate.
- Angeforderte Kontoauszüge.
- Eigenkapitalnachweise.
- Nachweise über bestehende Kredite.
- Bei Selbstständigen Steuerbescheide und weitere Unterlagen zur wirtschaftlichen Situation.
Die im Entwurf genannten zwei Steuerbescheide bei Selbstständigen sind keine vollständige, allgemeingültige Unterlagenliste. Frage vorab, welchen Zeitraum und welche zusätzlichen Nachweise die jeweilige Bank benötigt.
Häufige Fragen zu Eigenkapital, SCHUFA und Baufinanzierung
Wie viel Eigenkapital brauche ich für eine Baufinanzierung?
Eine einheitliche Eigenkapitalquote, die für jede Finanzierung vorgeschrieben ist, lässt sich aus einer Faustregel nicht ableiten.
Als Planungsziel nennt dieser Artikel die Kaufnebenkosten aus eigenen Mitteln und darüber hinaus möglichst einen Eigenkapitalanteil am Kaufpreis. Die im Entwurf genannten 20 Prozent des Kaufpreises sind eine Orientierung, keine allgemeine Genehmigungsgrenze.
Wichtig ist außerdem, nach dem Kauf nicht ohne finanzielle Reserve dazustehen.
Was gilt als Eigenkapital bei einer Baufinanzierung?
Dazu können verfügbare Bankguthaben, Erlöse aus Wertpapieren, Bausparguthaben, nutzbare Rückkaufswerte oder dokumentierte Schenkungen gehören.
Entscheidend sind Verfügbarkeit, Nachweis und die konkrete Berücksichtigung durch die Bank.
Ein Verwandtendarlehen ist anders zu behandeln als eine Schenkung, weil es zurückgezahlt werden muss. Anerkannte Eigenleistungen können Arbeitskosten ersetzen, sind aber kein frei verfügbares Guthaben.
Welchen Einfluss hat die SCHUFA auf meine Baufinanzierung?
SCHUFA-Informationen können die Beurteilung deiner Kreditwürdigkeit beeinflussen. Prüfe deshalb vor dem Antrag, ob die gespeicherten Daten korrekt sind.
Die kostenlose Datenkopie nach Art. 15 DSGVO kannst du direkt bei der SCHUFA anfordern. Sie ist für deine persönliche Kontrolle gedacht.
Eine Korrektur setzt voraus, dass Angaben tatsächlich unrichtig oder nicht mehr rechtmäßig gespeichert sind. Ein unerwünschter, aber zutreffender Eintrag wird nicht allein auf Wunsch entfernt.
Wie berechne ich, wie viel Kredit ich mir leisten kann?
Ermittle zuerst, welche monatliche Rate nach deinen künftigen Ausgaben und einem Sicherheitspuffer tragbar ist.
Die Orientierung von 35 bis 40 Prozent bezieht sich auf das Nettoeinkommen, nicht auf einen bereits um alle Ausgaben bereinigten Überschuss. Die individuelle Haushaltsrechnung ist entscheidender als eine einzelne Prozentzahl.
Aus einer tragbaren Monatsrate lässt sich eine erste Kreditorientierung berechnen:
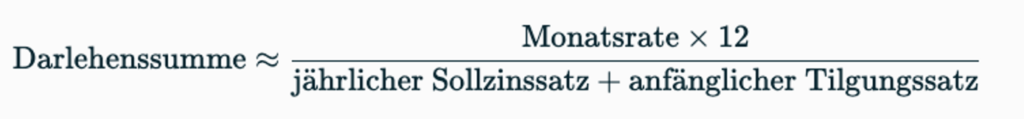
Dabei werden Zins und Tilgung als Dezimalzahlen eingesetzt. Die Formel beschreibt eine vereinfachte Anfangsbetrachtung; sie ersetzt keinen vollständigen Finanzierungs- und Tilgungsplan.
Können Eigenleistungen als Eigenkapital angerechnet werden?
Eigenleistungen können bei einem Bauvorhaben berücksichtigt werden, wenn die Bank sie akzeptiert und die angesetzten Arbeiten und Einsparungen nachvollziehbar sind.
Die im Entwurf genannten 10 bis 15 Prozent der Bausumme sind keine garantierte Anerkennungsquote. Auch eine allgemeine Pflicht zur Begleitung jeder Eigenleistung durch eine Fachkraft sollte daraus nicht abgeleitet werden. Kläre vorab, welche Arbeiten die Bank akzeptiert und welche Nachweise erforderlich sind.
Plane nur Leistungen ein, die du fachlich und zeitlich tatsächlich erbringen kannst.
Was passiert, wenn mein Eigenkapital nicht ausreicht?
Im Entwurf werden Finanzierungen von 100 oder 110 Prozent als mögliche Varianten genannt. Gemeint ist damit üblicherweise die Finanzierung des Kaufpreises beziehungsweise zusätzlich anfallender Kosten. Die konkreten Bezugsgrößen müssen im Angebot geprüft werden.
Eine solche Finanzierung ist kein Ersatz für eine belastbare Haushaltsrechnung. Prüfe stattdessen mehrere Wege:
- Ein günstigeres Vorhaben wählen.
- Weiteres Eigenkapital aufbauen.
- Vorhandenes Vermögen nach Prüfung der Folgen umschichten.
- Eine mögliche Schenkung dokumentieren.
- Passende Förderangebote, etwa der KfW, prüfen.
Förderdarlehen bleiben dabei Darlehen. Sie sind nicht automatisch zusätzliches Eigenkapital und müssen in die Gesamtfinanzierung eingeordnet werden.
Wie lange dauert es, bis ein SCHUFA-Eintrag gelöscht wird?
Das hängt von der Art des Eintrags ab.
Für bestimmte erledigte Zahlungsstörungen nennt die SCHUFA 36 Monate. Unter den Voraussetzungen der 100-Tage-Regelung kann sich die Frist auf 18 Monate nach dem Ausgleich verkürzen.
Für Kreditanfragen nennt die recherchierte Anbieterinformation zwölf Monate interne Speicherung und zehn Tage Sichtbarkeit für Vertragspartner. Andere Datenarten können anderen Regeln unterliegen.
Prüfe deshalb den konkreten Eintrag und nicht nur eine allgemeine Frist aus dem Internet.
Dein nächster Schritt: Die Ausgangslage kennen, bevor du dich festlegst
Bevor du dich auf eine Immobilie festlegst, solltest du drei Dinge wissen:
- Welche eigenen Mittel tatsächlich verfügbar sind.
- Welche monatliche Rate dein Haushalt dauerhaft tragen kann.
- Ob deine Unterlagen und SCHUFA-Daten nachvollziehbar und korrekt sind.
So gehst du nicht nur besser vorbereitet in ein Bankgespräch. Du kannst auch klarer beurteilen, ob die Finanzierung zu deinem Leben passt.
Du möchtest deine Ausgangslage gemeinsam einordnen? In einem ersten Gespräch lassen sich deine verfügbaren Mittel, die Haushaltsrechnung und mögliche nächste Schritte besprechen.
Hinweis „Fachlich geprüft von Jan Hünicke, Finanzarchitekt“ >> https://www.finanzarchitektur-huenicke.de/
Vereinbare jetzt ein unverbindliches Erstgespräch mit PROGRESSS Finanzplaner.
Wir hoffe dir hat unser Content gefallen. Bei Fragen melde dich gern.
Dein Tom und dein Stephan